

- 中古
- 書籍
- 書籍
- 1209-03-06
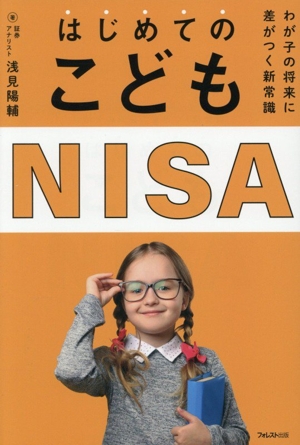
はじめてのこどもNISA わが子の将来に差がつく新常識
定価 ¥1,815
1,650円 定価より165円(9%)おトク
獲得ポイント15P
在庫わずか ご注文はお早めに
発送時期 1~5日以内に発送
商品詳細
| 内容紹介 | |
|---|---|
| 販売会社/発売会社 | フォレスト出版 |
| 発売年月日 | 2026/06/22 |
| JAN | 9784866803838 |
- 書籍
- 書籍
はじめてのこどもNISA
商品が入荷した店舗:0店
店頭で購入可能な商品の入荷情報となります
ご来店の際には売り切れの場合もございます
オンラインストア上の価格と店頭価格は異なります
お電話やお問い合わせフォームでの在庫確認、お客様宅への発送やお取り置き・お取り寄せは行っておりません

値下げ前価格について
本価格は現中古販売価格の「値下げ前価格」となります。
直近約1か月間、値下げ前価格での販売実績があるものだけ表示しております。
はじめてのこどもNISA
¥1,650
在庫わずか
ご注文はお早めに
商品レビュー
4.6
5件のお客様レビュー
こどもNISAについてしっかり理解できた。最近になって、遅咲きながら投資を始めたが、子どもの金融リテラシーを育てるためにもこどもNISAを活用したいと思った。
Posted by 
2027年からの新制度「こどもNISA」について解説していて、その概要をはじめ、投資の意義、教育資金の負担率、お薦めの戦略&商品など、かなり網羅的に一から易しく教わることができた。 ・商品選びは「途中で不安にならずに持ち続けられるかどうか」で考える。基本戦略は「長期・積立・分散...
2027年からの新制度「こどもNISA」について解説していて、その概要をはじめ、投資の意義、教育資金の負担率、お薦めの戦略&商品など、かなり網羅的に一から易しく教わることができた。 ・商品選びは「途中で不安にならずに持ち続けられるかどうか」で考える。基本戦略は「長期・積立・分散」である。 ・資産の大半を“守りのお金”として複数に分散させつつ、資産の一部は“攻めのお金”としてハイリスクな株式への投資も行う「コア・サテライト戦略」で、安定運用しながら史上平均以上のリターンを狙う。 ・2027年からは(より長期投資に向いていて安定重視の人向けに)債権を中心とした商品も購入できる。 「SBI・iシェアーズ全世界債券インデックス・ファンド」←日本を含む全世界の債券へ投資する商品 「eMAXIS Slim先進国債券インデックス(除く日本)」←対象国が日本を除く先進国のみ ・安定性を重視する人でも、資産の100%を債券型で持つことはお勧めしない。理由は、債券と株式の価値が逆方向に働きやすい「逆相関」という性質があるから。 もし債券が値下がりしたときは、株式が値上がりして資産を守ってくれる、という保険として安定重視の運用でも株式型の商品を10〜30%程度は組み入れるようにしたい。 ・両方をほどよく取り入れた「バランス型」の投資信託(←投資のプロによる運用を信頼してお金を託している。組入資産=投資信託の中身)もある。 「ニッセイ・インデックスバランスファンド(4資産均等型)」「eMAXIS Slimバランス(8資産均等型)」 ・取り崩しに抵抗を感じるのは、行動経済学でいう保有効果によるもの。 しかし、こどもNISAは守るための資産ではなく使うための資産であって、どう使い、何に役立てるかという視点があってこそ価値が生まれる。 積み立てに時間をかけるほどその資産に愛着がわいてしまうが、必要な場面では迷わず、ためらわず取り崩していくべき。 ・大学進学にあわせて全て取り崩す場合でも、これまでの積み立て経験が子どもの人生に与える影響は絶大。こどもNISAの資産は子どものものであるからこそ、自分の資産を使って大学に行くという選択は重いものになる。 ・本人が「教育費以外に使いたい」と言った場合は、こどもNISAの制度設計を伝える(資金使途は教育費や生活費に限定されており、娯楽に使えるお金ではない)。 一方で、子どもが自分の希望を出すのは「自分の資産をつくっている」と自覚できている証拠であり、悪いことではない。 ・子どもNISAの出口がどんなものになろうとも、必ず金融教育につながるということ。正しいお金の感覚を身につけつつ、人生を共にした自分の投資履歴を通じて、長期・積立・分散の考え方が自然と理解できる大人になれるはず。 ・親子で一緒に積み立ててきた経験やお金の感覚は、子どもにとって一生ものの無形資産。投資履歴という、数字以上の重みをもつ最高のプレゼントを子どもへ残すことができる。 そもそもの大前提として、こどもNISAは親が管理できるが子どもが12歳以上になったら資金の引き出しには本人の同意が必要。そして18歳になったら全ての資産は自動的に本人名義の新NISAに移行し、投資を含む契約行為は一人で行うこととなる。 読み初めはこれがかなり懸念点で、金銭感覚や判断力にすでに不安しかない我が子にはやめておいたほうがいいかもしれないと及び腰だったけれど、最後まで読んだら「よし、こどもNISA始めるか」という決意を固められた。 インフレでお金の価値は目減りし、親の金融リテラシーが子どもの将来に直結、何も考えずに貯金だけしてればいい時代はとっくに終わっていたようだ。
Posted by
こどもNISAを通じて、子供が投資を学ぶ機会を作る。教育資金の確保をしながら、リテラシーも上がっていく。
Posted by
関連ワードから探す
関連商品
同じジャンルのおすすめ商品
同じジャンルのおすすめ商品
最近チェックした商品
お手持ちのスマホでスキャン