

- 中古
- 店舗受取可
- 書籍
- 新書
- 1226-18-02
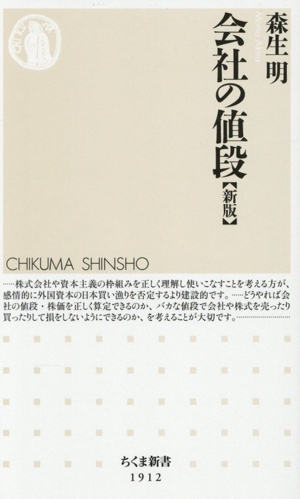
会社の値段 新版 ちくま新書
定価 ¥1,012
825円 定価より187円(18%)おトク
獲得ポイント7P
在庫あり
発送時期 1~5日以内に発送
店舗受取サービス対応商品【送料無料】
店舗到着予定:10/31(土)~11/5(木)

店舗受取サービス対応商品
店舗受取なら1点でも送料無料!
店舗到着予定
10/31(土)~11/5(木)
商品詳細
| 内容紹介 | |
|---|---|
| 販売会社/発売会社 | 筑摩書房 |
| 発売年月日 | 2026/04/29 |
| JAN | 9784480077370 |
店舗受取サービス
対応商品
店舗受取なら1点でも送料無料!
さらにお買い物で使えるポイントがたまる
店舗到着予定
10/31(土)~11/5(木)
- 書籍
- 新書
会社の値段 新版
商品が入荷した店舗:0店
店頭で購入可能な商品の入荷情報となります
ご来店の際には売り切れの場合もございます
オンラインストア上の価格と店頭価格は異なります
お電話やお問い合わせフォームでの在庫確認、お客様宅への発送やお取り置き・お取り寄せは行っておりません

値下げ前価格について
本価格は現中古販売価格の「値下げ前価格」となります。
直近約1か月間、値下げ前価格での販売実績があるものだけ表示しております。
会社の値段 新版
¥825
在庫あり
商品レビュー
4
2件のお客様レビュー
経済の仕組みや企業の価値について深く考察する一冊で、特に「会社を売り買いする仕組み」の本質に迫ります。平易な文体で書かれており、初心者でも理解しやすい内容です。近年のアクティビストの活動や具体的な企業事例を交えながら、日本が米国の資本市場に追いつこうとする中での独自の状況も描かれています。読者は、失われた30年の経済状況を背景に、金融リテラシーを高める重要性を再認識できるでしょう。投資ファンドの論理やバリュエーションについての知識も得られ、ファイナンスに対する関心を高めるきっかけとなる一冊です。
※この内容はAIが作成したものであり、ブックオフ公式オンラインストアの見解や意図を示すものではありません。
昔に読んだ本書の新版という事で再読。森生さんはバリュエーションで分かりやすい本を他でも出されていますが、本書も読み易く分かりやすいです。 最近のセブンやフジメディアの事例も踏まえた記述も盛り込まれてアップデートされており、日本が米国の資本市場にキャッチアップしようとしているものの...
昔に読んだ本書の新版という事で再読。森生さんはバリュエーションで分かりやすい本を他でも出されていますが、本書も読み易く分かりやすいです。 最近のセブンやフジメディアの事例も踏まえた記述も盛り込まれてアップデートされており、日本が米国の資本市場にキャッチアップしようとしているものの、依然日本独自のDNAもありガラパゴス状態であるという現状を嘆いています。 米国流の資本主義がベストとは思いませんが、日本が数十年取り残されているのは事実であり、リテラシーを引き継ぎ高めなければなりません。
Posted by 
2026/06/18 「会社の値段」森生明 ☆ 戦後の発展を支えた間接金融主導体制が停滞をもたらしている ⇒リスク回避の金融体制をリスクテイクの株式資本主義体制へ改革 これはかってない日本経済の本質論 旧大蔵省の牙城崩す 岸田文雄総理大臣のNISA改革は大成果 誰も触れない Cf...
2026/06/18 「会社の値段」森生明 ☆ 戦後の発展を支えた間接金融主導体制が停滞をもたらしている ⇒リスク回避の金融体制をリスクテイクの株式資本主義体制へ改革 これはかってない日本経済の本質論 旧大蔵省の牙城崩す 岸田文雄総理大臣のNISA改革は大成果 誰も触れない Cf近著「野村證券消滅」とテーマが重なる 本書がレベル高い 1.株式の本質はリスクマネー⇒資本主義経済のダイナミズムを実現 戦後日本は「復興」にむけて「資本の集約と集中投資」が求められ それを支えたのは「銀行主導の間接金融体制」 間接金融はリスクマネーではない「預金は元本保証が基本」 間接金融は安全第一・リスクヘッジ=不動産担保融資を拡大 株式資本主義へ脱皮できず、不動産融資の拡大=バブル経済へ その後、長い停滞期 ⇒リスクマネーを提供し、「挑戦する風土」を創る exNISA改革 2.企業価値(EV Enterprise Value) =企業が将来にわたって生み出すキャッシュフローの割引現在価値 ① 将来キャッシュフローの算定 ② 割引率の選定 =株式時価総額+ネット有利子負債 *株式時価総額=簿価純資産+「のれん」→企業価値の本質 米国企業はのれんが8割、日本企業は3割 「のれん」の重要性 PBR=時価総額÷純資産 =PER×ROE 未来の価値予想×足元の利益実績 3.会社の値段 PER=株価÷一株利益(EPS)=株式時価総額÷当期利益 会社の値段=当期利益×PER PER20倍はその逆数である成長率5%と同意 4.M&Aの本質=企業価値を巡る経営力の争い(216) どちらの経営力が「より大きな価値創造」をもたらすか 公明正大な取引 経営計画・主張が明確 ① 株主価値を最も引き上げるのは誰か ② 誰に経営を任せるのがより株主に利益となるか [感想] 企業財務から見た「企業経営」大変勉強になった ⇒日本の経営者はもっと経営と財務を勉強すべき MBAファイナンスの基礎、米国経営者には当たり前の知見だが、日本の経営者は学ぶ機会がほとんどない。文理を問わず大学の一般教養で、「簿記とファイナンス」は必須にすべきと思う。グローバル経済下で戦えない。
Posted by
関連商品
同じジャンルのおすすめ商品
同じジャンルのおすすめ商品
最近チェックした商品
お手持ちのスマホでスキャン