

- 中古
- 店舗受取可
- 書籍
- 書籍
- 1209-02-10
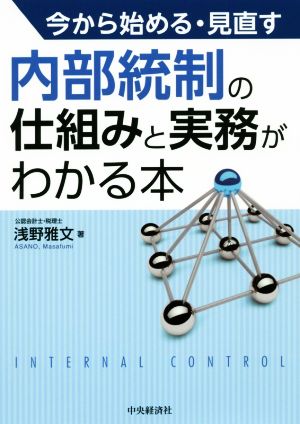
内部統制の仕組みと実務がわかる本 今から始める・見直す
定価 ¥3,300
550円 定価より2,750円(83%)おトク
獲得ポイント5P
在庫あり
発送時期 1~5日以内に発送
店舗受取サービス対応商品【送料無料】
店舗到着予定:10/25(日)~10/30(金)

店舗受取サービス対応商品
店舗受取なら1点でも送料無料!
店舗到着予定
10/25(日)~10/30(金)
商品詳細
| 内容紹介 | |
|---|---|
| 販売会社/発売会社 | 中央経済社 |
| 発売年月日 | 2019/03/07 |
| JAN | 9784502295812 |
店舗受取サービス
対応商品
店舗受取なら1点でも送料無料!
さらにお買い物で使えるポイントがたまる
店舗到着予定
10/25(日)~10/30(金)
- 書籍
- 書籍
内部統制の仕組みと実務がわかる本
商品が入荷した店舗:0店
店頭で購入可能な商品の入荷情報となります
ご来店の際には売り切れの場合もございます
オンラインストア上の価格と店頭価格は異なります
お電話やお問い合わせフォームでの在庫確認、お客様宅への発送やお取り置き・お取り寄せは行っておりません

値下げ前価格について
本価格は現中古販売価格の「値下げ前価格」となります。
直近約1か月間、値下げ前価格での販売実績があるものだけ表示しております。
内部統制の仕組みと実務がわかる本
¥550
在庫あり
商品レビュー
4
3件のお客様レビュー
内部統制の仕組みと実務について、実務的な視点からわかりやすく解説された一冊です。初心者でも理解できるように構成されており、情報開示統制の概要を把握するのに役立ちます。また、著者の豊富な経験が活かされており、実際の業務に即したノウハウが満載です。特に、経営者の役割や監査法人との関係についての具体的な説明があり、内部統制の重要性を実感できます。読者は、日々の学びを通じて成長を感じることができ、実務においても即戦力となる知識が得られるでしょう。全体的に、内部統制の理解を深めるための実践的なガイドとして、多くの人にとって有益な内容となっています。
※この内容はAIが作成したものであり、ブックオフ公式オンラインストアの見解や意図を示すものではありません。
バランスとれたとても良い内容で勉強になりました。 これから始める会社向けに具体的な情報もあり、すでに始めている会社にも振り返りができ、実務のイメージがよりできるようになりました。
Posted by 
[BOOK]2022.5.17 本格的にやってみるかぁ編集する 2022年06月21日04:50全体に公開 みんなの日記31 view なんて、かっこいい、せりふ ぢゃ、ないのですが かんさぎょうむ、というのは この1年ほどやってきて けっこう、自分の水に合っている気...
[BOOK]2022.5.17 本格的にやってみるかぁ編集する 2022年06月21日04:50全体に公開 みんなの日記31 view なんて、かっこいい、せりふ ぢゃ、ないのですが かんさぎょうむ、というのは この1年ほどやってきて けっこう、自分の水に合っている気がして あと、何といっても (^O^)の成長を助けてくれる ひとたちが Zむにいた頃より 格段に多いのが この 「本格的にやってみるかぁ」に つながってきます この浅野先生の 「今から始める・見直す」 内部統制の仕組みと実務がわかる本 Iさんが強く推してくださって Sふくぶっちょが、投資してくださった本 毎日、ちゃんと、決まった時間 勉強してみようと思います(^^♪ smile(^O^)
Posted by
- ネタバレ
※このレビューにはネタバレを含みます
内部統制3冊目。著者の浅野雅文氏は公認会計士で内部統制実務のコンサルタント。 感想。3冊目で一番実務イメージがわいた。3点セットの作り方とか。 備忘録 ・内部統制の仕組み作りを監査法人に過度に期待してはいけない。公認会計士法の第1条で「独立した立場」であることを指示されている。具体的には被監査会社のプロジェクトメンバーになることや、経営者に代わって内部統制の有効性を評価することや、運用テストをすることは禁止されている模様。よくアドバイザリー契約とかあるが、これは解説や助言程度に捉えたほうが良い。また良い監査人とはリスクを取らない監査人という考えもあり、被監査会社の実務面とのバランスが取れないケースも心配。 ・監査法人は内部統制の有効性を監査する訳ではない。極端な例では、社内に重要不備があっても、その事実を含めて、経営者が内部統制報告書を開示すれば、その報告者に対し「適正」と意見する。 ・内部統制対応で大事なのは先ずは人選。会計知識と、会社の本業実務の知識が必要。 ・「内部統制の目的」は4つ、業務、財務、法令遵守、資産保全だけども、金商法上で求められる内部統制報告制度(J-SOX)の対象は「財務」だけ。それを開示するのが内部統制報告書。会社法上は業務や法令遵守、資産保全も対象で、監査結果は事業報告書の形で既存の株主のみに報告される。 ・この本では、「無用に内部統制評価の範囲を広げず、必要な部分に絞って、効率的にやりましょう」と提言しているようです。 ・文書化作業が大変です。作成すべき資料の代表が、業務記述書・フローチャート・リスクコントロールマトリクスの3点セット。ただこれは指定されたルールではない。 ・安易に既存の社内文書から3点セットを作らない方が良い。理由は①社内文書と実務に既に差異があるケースが多い、②実務の監査ポイントの差がある(無用に評価範囲を広げ自分の首を締める)。ポイントは、「業務フローが網羅されつつ、財務報告リスクが合理的な水準まで低減できること」。 ・フローチャートは、作るのは手間だが、これがあると周りのみんなが助かる。 ・監査人にとって最も重要なのがリスクコントロールマトリクス(RCM)。 ・コントロールされてない=内部統制上の財務報告リスクがある、ではない。内部統制上の財務報告リスクがある部分を特定し、そこをコントロールする、というアプローチが大切。 ・ウォークスルー(WT)手続。評価対象となる業務プロセスを一つ抽出し、そのサンプルで、整備状況の有効性を確認する手続。 ・運用テスト(TOE)。Test of Operating Effectiveness。
Posted by
関連商品
同じジャンルのおすすめ商品
同じジャンルのおすすめ商品
最近チェックした商品
お手持ちのスマホでスキャン