

商品詳細
| 内容紹介 | |
|---|---|
| 販売会社/発売会社 | 日経BP |
| 発売年月日 | 2021/09/03 |
| JAN | 9784296110018 |
- 書籍
- 書籍
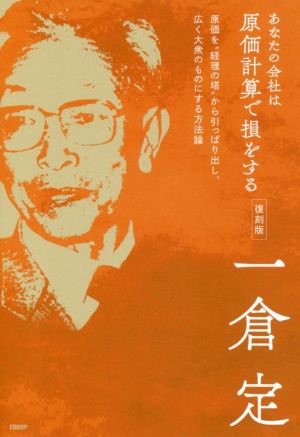
あなたの会社は原価計算で損をする 復刻版
商品が入荷した店舗:店
店頭で購入可能な商品の入荷情報となります
ご来店の際には売り切れの場合もございます
オンラインストア上の価格と店頭価格は異なります
お電話やお問い合わせフォームでの在庫確認、お客様宅への発送やお取り置き・お取り寄せは行っておりません

値下げ前価格について
本価格は現中古販売価格の「値下げ前価格」となります。
直近約1か月間、値下げ前価格での販売実績があるものだけ表示しております。
あなたの会社は原価計算で損をする 復刻版
¥1,980
在庫あり
商品レビュー
3.8
4件のお客様レビュー
経営の本質を探求する本書は、管理会計の重要性を1963年に提唱した内容を復刻し、古さを感じさせない普遍的な価値を持っています。原価計算の矛盾や直接原価計算の明瞭さを解説し、経営者にとっての利益率や生産性の重要性を明らかにします。特に、過去の優秀さを示すだけの利益指標にとらわれず、未来の生産価値を生み出すことが経営者の使命であると強調しています。また、部門の成果を測定する際には未来費用を計上すべきでないという実践的なアドバイスや、従業員に対するインセンティブ・プランの利点も紹介されており、実務に役立つ知識が詰まっています。経理の常識を覆す視点が新たな気づきをもたらし、経営における原価の役割を再考させる一冊です。
※この内容はAIが作成したものであり、ブックオフ公式オンラインストアの見解や意図を示すものではありません。
- ネタバレ
※このレビューにはネタバレを含みます
会計原則に固執していては事業の実態が見えてこない。本当は赤字なのに、会計上では黒字に見えてしまう事はままある。その最大の原因は「固定費の割掛け」である。伝説の経営者であり、多くのカリスマ経営者の師範でもあった一倉定氏。彼が出てくる前は、管理会計という概念すらなかったのであろう。固定費の配賦を間違えては実態とは異なる原価が計算され、赤字であるのに黒字であるといった誤った情報を元にした誤った意思決定をしかねない。本書では分かりやすく例をあげている。 本書は昭和38年(1963年)に書かれたたものであるが、その当時にこのような視点で経営を見ていた著者の先進性に驚く。復刻版という事で、当時と現在では取り巻く状況は大きく異なるが、本質は分からないのである。会計屋の言う事をそのまま鵜呑みにせず、会社が利益を出しているのかどうかをしっかりと把握し必要な手を打つのが経営者の仕事という事だ。 前半では固定費を製品の原価に入れる事によって、製品が売れない限りはそれが棚卸資産となり費用化されない事を問題視する。当たり前の話であるが、当時はまだ管理会計という概念すら無かったのであろう。書中では、固定費を製品原価と切り離して別の費用として計上するダイレクトコスティングとして提示されているが、海外企業がよく使うコントリビューションマージンと概念は同じである。 財務会計上の処理をそのまま鵜呑みにする経営者であってはならない。特に製造業が日本を引っ張ってきた中で中小企業の経営者などはそうした問題点を気づかない人も多かったのではないかと思う。実際、現在でも管理会計をしっかりと使いこなせている企業は多くないはずである。書店に行けば、原価計算のノウハウ本が売っているが、本質を理解しない薄っぺらい知識しか身につかないものばかりである。本書はそうしたものとは一線を画する本質を語った名著である。 書中、本田宗一郎氏の言葉が何度か引用されているが、当時はまだホンダも創業して10数年程度。まだ自動車には進出しておらず世界一のオートバイメーカーを作り上げた人として紹介されている。そこで語られているのが、人は自分のために働くという事。会社のために働くなどという人間は欺瞞であり、キライだと。自分のやりたい事をやる時が一番能率が上がると。この人間理解が後のF1制覇へと繋る原点を見た気がした。
Posted by 
歪められた目標管理→マネジメントへの挑戦→本書の順で読了 この3冊は、筆者の経験に裏付けされた経営の本質が盛り込まれてると思うが、それぞれに重複も多い。 会計基準である全部原価計算の矛盾(固定費を割り当てることで起きる数字のマジック)と、直接原価計算の明瞭さを解説。 簿記の勉強...
歪められた目標管理→マネジメントへの挑戦→本書の順で読了 この3冊は、筆者の経験に裏付けされた経営の本質が盛り込まれてると思うが、それぞれに重複も多い。 会計基準である全部原価計算の矛盾(固定費を割り当てることで起きる数字のマジック)と、直接原価計算の明瞭さを解説。 簿記の勉強だけじゃ分からないことに触れられた。
Posted by
本書のキモは、原価計算基準がもたらす企業会計の矛盾です。原価計算の基礎についての頭出しにはいいとおもいます。詳細は、現代の工業簿記、管理会計を参考にされてはいかがでしょうか。 全部原価計算が企業の儲けの計算に役に立たないので、直接原価計算を使おうというのが市倉氏の怒りです。 ...
本書のキモは、原価計算基準がもたらす企業会計の矛盾です。原価計算の基礎についての頭出しにはいいとおもいます。詳細は、現代の工業簿記、管理会計を参考にされてはいかがでしょうか。 全部原価計算が企業の儲けの計算に役に立たないので、直接原価計算を使おうというのが市倉氏の怒りです。 そうしないと、本当にどこで損をしてどこで儲かっているのかがわからない。 (財務会計は、全部原価をベースとしているため、本質は変わっていない。直接原価は、管理会計の基礎になっていて、両者は決算時に調整されています。念のため) ただし、全部原価計算を利用すれば、在庫の評価で赤字経営でも黒字の帳簿にできるのである。 企業としては、銀行や業績の手前、そうせざるを得ないが、そのために、資金ぐりが圧迫される。 現在簿記1級で教えていることが、昭和38年当時現場で発生していたのである。 他に、部門別管理、原価センター(ABC)、PDCAなどの管理が描かれている。 各所には、ドラッガー氏の引用がみられ、氏の中核にあったことがうかがえる。 目次は、以下です。 復刻に寄せて まえがき 1章 経営の悪夢 全部原価計算の話 2章 経営の水先案内 直接原価計算の話 3章 経営の原価と利益 前向き原価の話 4章 経営の費用節減 実際活動の話 5章 経営の人間管理 経営センター制度の話 6章 経営の成果分配 ラッカー・プランの話 おもな参考文献
Posted by
関連商品
同じジャンルのおすすめ商品
同じジャンルのおすすめ商品
最近チェックした商品
お手持ちのスマホでスキャン